
Indisponibilitatea sistemelor ANCPI nu afectează exclusiv vânzarea locuințelor. Blocajul se transmite către creditare, investiții, construcții, insolvențe, proiecte energetice, reorganizări corporative și bugetele companiilor.
România a descoperit în această săptămână că sistemul de cadastru și carte funciară reprezintă o infrastructură financiară aproape la fel de importantă precum sistemele de plăți. 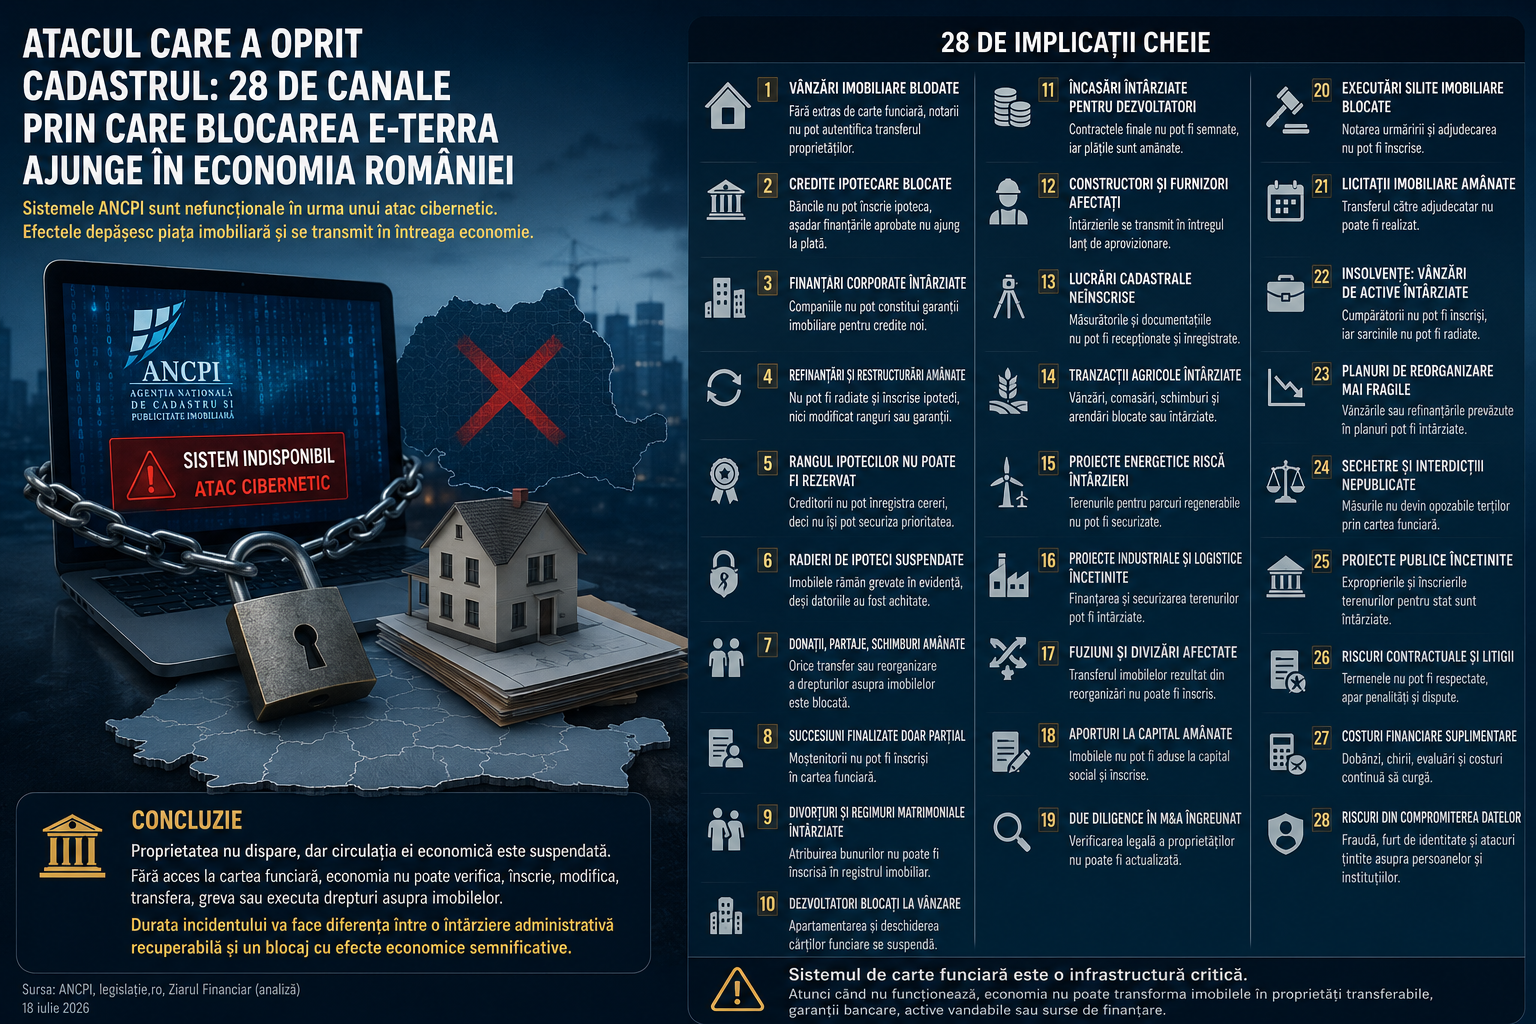
Începând din 14 iulie 2026, aplicația e-Terra, serviciile de e-mail și celelalte sisteme informatice administrate de Agenția Națională de Cadastru și Publicitate Imobiliară au devenit nefuncționale în urma unui incident de securitate cibernetică. ANCPI a descris situația drept cel mai grav incident tehnic din istoria instituției și a anunțat că fluxul complet digitalizat nu mai permite înregistrarea cererilor noi sau soluționarea celor aflate deja în lucru.
Un hacker susține că a obținut baze de date și componente informatice ale ANCPI și că a scos informațiile la vânzare. Aceste afirmații au fost prezentate în presă, însă autoritățile nu au confirmat public, până la 18 iulie 2026, amploarea unei eventuale extrageri de date. Existența atacului și nefuncționarea sistemelor sunt confirmate, în timp ce conținutul exact al informațiilor accesate rămâne în curs de investigare.
Imobilele nu dispar din patrimoniul proprietarilor, ipotecile deja înscrise nu își pierd automat valabilitatea, iar contractele de credit existente continuă să producă efecte. Blocajul privește capacitatea economiei de a verifica, înscrie, modifica, transfera, greva sau executa drepturi asupra imobilelor.
1. Vânzările de locuințe și terenuri nu mai pot fi finalizate în fluxul normal
Notarii au nevoie de extrasul de carte funciară pentru autentificarea actelor prin care se transmit sau se constituie drepturi reale asupra imobilelor. Fără acest document, situația juridică actuală a proprietății nu poate fi verificată, iar contractele finale de vânzare rămân amânate.
Antecontractele pot continua să existe, însă transferul efectiv al proprietății nu poate parcurge procedura obișnuită.
2. Creditele ipotecare aprobate nu mai pot ajunge la tragerea banilor
Băncile pot continua analiza veniturilor, evaluarea imobilului și aprobarea internă a creditului, însă plata prețului depinde frecvent de înscrierea ipotecii și de verificarea finală a cărții funciare.
În dreptul român, ipoteca asupra unui imobil se constituie prin înscriere în cartea funciară. O finanțare aprobată poate rămâne, prin urmare, blocată între aprobarea bancară și eliberarea efectivă a banilor.
3. Finanțările acordate companiilor suportă același blocaj
Companiile folosesc terenuri, hale, hoteluri, spații comerciale, clădiri de birouri și proiecte în dezvoltare drept garanții pentru credite.
Atunci când banca nu poate înscrie ipoteca, o linie de finanțare pentru investiții, capital de lucru sau achiziția unui activ poate rămâne neutilizată, chiar dacă analiza de risc a fost finalizată.
4. Refinanțările și restructurările financiare sunt amânate
Refinanțarea presupune frecvent radierea ipotecii creditorului vechi și înscrierea unei ipoteci în favoarea noului finanțator.
În lipsa accesului la cartea funciară, băncile nu pot coordona în siguranță schimbarea creditorilor, modificarea rangurilor sau înlocuirea garanțiilor. Companiile care urmăreau reducerea dobânzii ori prelungirea maturității creditelor pot continua să suporte costurile finanțării existente.
5. Creditorii nu pot rezerva rangul unei ipoteci noi
Înscrierile în cartea funciară produc efecte în funcție de data, ora și minutul înregistrării cererii. Această ordine stabilește prioritatea dintre creditorii care dețin drepturi concurente asupra aceluiași imobil.
Cât timp cererile nu pot fi înregistrate, creditorii nu pot securiza rangul urmărit. Problema va deveni sensibilă după repornirea sistemului, când un număr mare de solicitări ar putea ajunge aproape simultan la ANCPI.
6. Radierile de ipoteci și eliberarea garanțiilor sunt suspendate
Un proprietar poate să fi achitat integral creditul, însă radierea ipotecii presupune o operațiune în cartea funciară.
Până la efectuarea radierii, imobilul va apărea în continuare grevat, ceea ce poate împiedica o vânzare, o nouă finanțare sau constituirea unei alte garanții. Drepturile reale și sarcinile se modifică sau se sting prin operațiunile de publicitate prevăzute de lege.
7. Donațiile, partajele și schimburile de proprietăți sunt amânate
Blocajul afectează toate actele notariale care presupun transferul sau reorganizarea drepturilor asupra unui imobil.
Donațiile, schimburile, partajele voluntare, atribuirea unui imobil către unul dintre coproprietari și transferurile între membri ai familiei folosesc aceleași mecanisme de verificare și înscriere.
8. Succesiunile pot fi finalizate numai parțial
Procedura succesorală poate continua pentru identificarea moștenitorilor și stabilirea masei succesorale, însă situația imobilelor trebuie verificată, iar drepturile moștenitorilor trebuie înscrise ulterior în cartea funciară.
Legea permite prima înregistrare a unui imobil în baza certificatului de moștenitor, operațiune care nu poate fi realizată în sistem cât timp infrastructura ANCPI rămâne indisponibilă.
9. Divorțurile și lichidarea regimurilor matrimoniale întâmpină întârzieri
Atunci când partajul dintre soți include locuințe, terenuri sau alte proprietăți, atribuirea bunurilor și înscrierea noilor titulari depind de cartea funciară.
Un acord poate fi negociat, însă efectele sale imobiliare nu pot fi reflectate imediat în registrul public.
10. Dezvoltatorii nu pot individualiza și vinde apartamentele finalizate
Un bloc terminat fizic nu devine automat un ansamblu de apartamente care pot fi vândute separat.
Recepția documentațiilor cadastrale, apartamentarea, reapartamentarea, înscrierea construcției și deschiderea cărților funciare individuale depind de sistemele ANCPI. Regulamentul cadastral acoperă expres operațiuni privind construcțiile finalizate și bunurile imobiliare viitoare.
11. Dezvoltatorii nu își pot încasa o parte dintre creanțele comerciale
Cumpărătorii care au achitat avansuri nu pot semna contractele finale, iar băncile nu pot elibera creditele ipotecare.
Încasările dezvoltatorilor sunt împinse în viitor, în timp ce dobânzile, salariile, costurile șantierelor și obligațiile față de antreprenori continuă să ajungă la scadență.
12. Constructorii și furnizorii resimt blocajul prin întârzierea plăților
Problema se transmite de la dezvoltator către antreprenorul general, subcontractori, producători de materiale, firme de instalații, arhitecți și consultanți.
Un blocaj administrativ aflat la finalul proiectului poate produce tensiuni de lichiditate în întregul lanț de furnizare.
13. Lucrările cadastrale nu pot fi recepționate și înscrise
Topografii și firmele de cadastru pot continua măsurătorile și pregătirea documentațiilor, însă rezultatele nu pot parcurge fluxul de recepție și înregistrare.
Sunt afectate primele înscrieri, actualizările de suprafață, rectificările, alipirile, dezlipirile, apartamentările și modificările limitelor imobilelor. Regulamentul ANCPI stabilește că documentațiile digitale trebuie înregistrate online, iar lipsa înregistrării constituie motiv de respingere.
14. Tranzacțiile cu terenuri agricole sunt întârziate
Vânzarea terenurilor agricole presupune verificarea proprietății, a suprafeței, a categoriei de folosință și a sarcinilor.
Comasările de terenuri, schimburile de parcele, arendările care trebuie făcute opozabile și finanțările garantate cu teren agricol pot suporta întârzieri suplimentare.
15. Proiectele de energie regenerabilă pot rata etape contractuale
Parcurile fotovoltaice, centralele eoliene și instalațiile de stocare au nevoie de terenuri asupra cărora investitorii dețin drepturi de proprietate, superficie, concesiune, închiriere sau servitute.
Finanțatorii și partenerii proiectului verifică aceste drepturi înaintea investiției. Imposibilitatea înscrierii sau verificării lor poate întârzia achiziția terenurilor, finanțarea și îndeplinirea condițiilor prevăzute în contractele de racordare ori în acordurile de investiții.
16. Proiectele industriale și logistice pot rămâne fără acces la finanțare
Construirea unei fabrici, a unui depozit sau a unui parc logistic presupune verificarea terenului, constituirea unor servituți, alipirea parcelelor și înscrierea garanțiilor finanțatorilor.
Chiar dacă autorizațiile tehnice continuă să fie procesate, structura juridică și financiară a proiectului poate rămâne incompletă.
17. Fuziunile și divizările de companii sunt afectate atunci când patrimoniul include imobile
Transferul proprietăților rezultat dintr-o fuziune sau divizare trebuie reflectat în cartea funciară.
Legea cadastrului prevede documentația necesară pentru intabularea transmisiunii drepturilor imobiliare rezultate din reorganizarea societăților și solicită extras de autentificare pentru proiectul de fuziune sau divizare.
18. Aporturile cu imobile la capitalul social sunt întârziate
O companie care intenționează să contribuie cu un teren sau cu o clădire la capitalul altei societăți trebuie să transfere și să înscrie dreptul asupra bunului.
Majorările de capital, constituirea unor vehicule de proiect și reorganizările patrimoniale pot rămâne blocate în etapa imobiliară.
19. Tranzacțiile de tip M&A pierd o parte esențială din procesul de verificare
Cumpărătorii unei companii verifică proprietățile, ipotecile, interdicțiile, litigiile și concordanța dintre situația fizică și situația juridică a imobilelor.
Un extras obținut anterior incidentului prezintă situația existentă la momentul emiterii și nu garantează că între timp nu au apărut cereri sau sarcini noi. Extrasul de informare reflectă situația cadastral-juridică la data întocmirii sale.
20. Executările silite imobiliare nu pot avansa în etapele dependente de ANCPI
Executorul trebuie să solicite notarea urmăririi imobilului în cartea funciară, cu indicarea creditorului și a sumei urmărite.
Ulterior, actul de adjudecare trebuie folosit pentru înscrierea dreptului cumpărătorului și pentru operațiunile privind sarcinile existente. Fără aceste etape, procedura nu poate produce în siguranță toate efectele față de terți.
Popririle bancare, executarea veniturilor și urmărirea bunurilor mobile pot continua atunci când nu depind de sistemele ANCPI.
21. Licitațiile imobiliare aflate în curs pot fi amânate
Organizarea unei licitații presupune stabilirea situației juridice actuale a imobilului și informarea creditorilor care dețin drepturi înscrise.
Chiar dacă anumite operațiuni pregătitoare continuă, adjudecarea și transferul proprietății pot rămâne suspendate până la reluarea accesului la cartea funciară.
22. Vânzările de active din insolvență sunt întârziate
Lichidatorii judiciari pot organiza procedurile de valorificare, însă cumpărătorul are nevoie de înscrierea proprietății, iar sarcinile trebuie radiate potrivit regulilor speciale ale insolvenței.
Legea nr. 85/2014 stabilește expres mecanisme pentru radierea sarcinilor și interdicțiilor din cartea funciară în cazul bunurilor vândute în procedură.
23. Planurile de reorganizare bazate pe vânzarea sau refinanțarea imobilelor devin mai fragile
Un plan poate prevedea vânzarea unei hale, dezvoltarea unui teren sau atragerea unui credit garantat cu proprietățile debitorului.
Atunci când operațiunea imobiliară nu poate fi finalizată, încasările estimate se amână, iar calendarul distribuirilor către creditori poate fi afectat.
24. Sechestrele, litigiile și interdicțiile nu pot fi publicate în registrul imobiliar
Cartea funciară permite notarea urmăririlor silite, sechestrelor, proceselor, promisiunilor de vânzare, interdicțiilor de înstrăinare și altor situații juridice relevante.
Publicitatea protejează persoanele care intenționează să dobândească drepturi asupra imobilului și avertizează terții asupra existenței unui litigiu sau a unei proceduri de executare.
O instanță poate dispune o măsură, însă opozabilitatea sa prin cartea funciară poate fi întârziată.
25. Proiectele publice și exproprierile pot acumula întârzieri
Autostrăzile, căile ferate, rețelele de utilități și alte investiții publice presupun identificarea proprietarilor, realizarea documentațiilor cadastrale, dezmembrarea terenurilor și înscrierea drepturilor dobândite de stat.
Programul național de cadastru include măsurători, planuri parcelare, conversia documentațiilor și dezvoltarea sistemelor informatice, toate aceste activități depinzând de infrastructura ANCPI.
26. Contractele încep să acumuleze riscuri de întârziere și litigii
Antecontractele, contractele de credit, acordurile de investiții și contractele de vânzare includ termene pentru obținerea documentelor, înscrierea garanțiilor sau plata prețului.
Indisponibilitatea e-Terra poate genera solicitări de prelungire, negocieri privind penalitățile și litigii referitoare la răspunderea pentru neexecutare. Incidentul nu reprezintă automat forță majoră în orice contract, deoarece calificarea depinde de clauzele asumate și de obligația concret afectată.
27. Costurile financiare continuă să curgă în perioada blocajului
Aprobările de credit pot expira, evaluările pot necesita actualizare, cursul valutar se poate modifica, iar sumele păstrate în conturi escrow rămân indisponibile.
Cumpărătorii pot continua să plătească chirii, dezvoltatorii achită dobânzi pentru finanțările proiectelor, iar companiile suportă costurile activelor pe care nu le pot vinde sau refinanța.
28. O eventuală compromitere a datelor ar extinde incidentul în zona fraudei și a protecției datelor
Bazele cadastrale și documentațiile asociate pot conține informații despre proprietari, adrese, drepturi asupra imobilelor, acte de identitate, sarcini și tranzacții.
În cazul confirmării extragerii datelor, riscurile ar putea include tentative de fraudă, inginerie socială, falsificarea unor documente, furt de identitate și atacuri îndreptate către notari, proprietari, bănci sau firme de cadastru.
Regulamentul general privind protecția datelor obligă operatorii să evalueze încălcările de securitate și să îndeplinească obligațiile de notificare atunci când sunt întrunite condițiile legale. Amploarea acestei componente nu poate fi stabilită înaintea prezentării rezultatelor investigației.
Blocajul nu reprezintă dispariția proprietății, însă suspendă circulația sa economică
Sistemul de carte funciară asigură publicitatea actelor și faptelor juridice referitoare la imobile, transmiterea sau constituirea drepturilor reale și opozabilitatea lor față de terți.
Atunci când această infrastructură nu funcționează, clădirile și terenurile continuă să existe, însă economia nu le mai poate transforma cu aceeași viteză în proprietăți transferabile, garanții bancare, active vandabile sau surse de finanțare.
Durata incidentului va determina diferența dintre o întârziere administrativă recuperabilă și un blocaj care începe să se reflecte în lichiditatea companiilor, în calendarul investițiilor și în costurile finanțării.